Автокредит под 0,01%: как низкая ставка превращается в дорогую покупку
Ставка 0,01% годовых ещё не означает, что автомобиль обойдётся почти без переплаты.
2 мин чтения
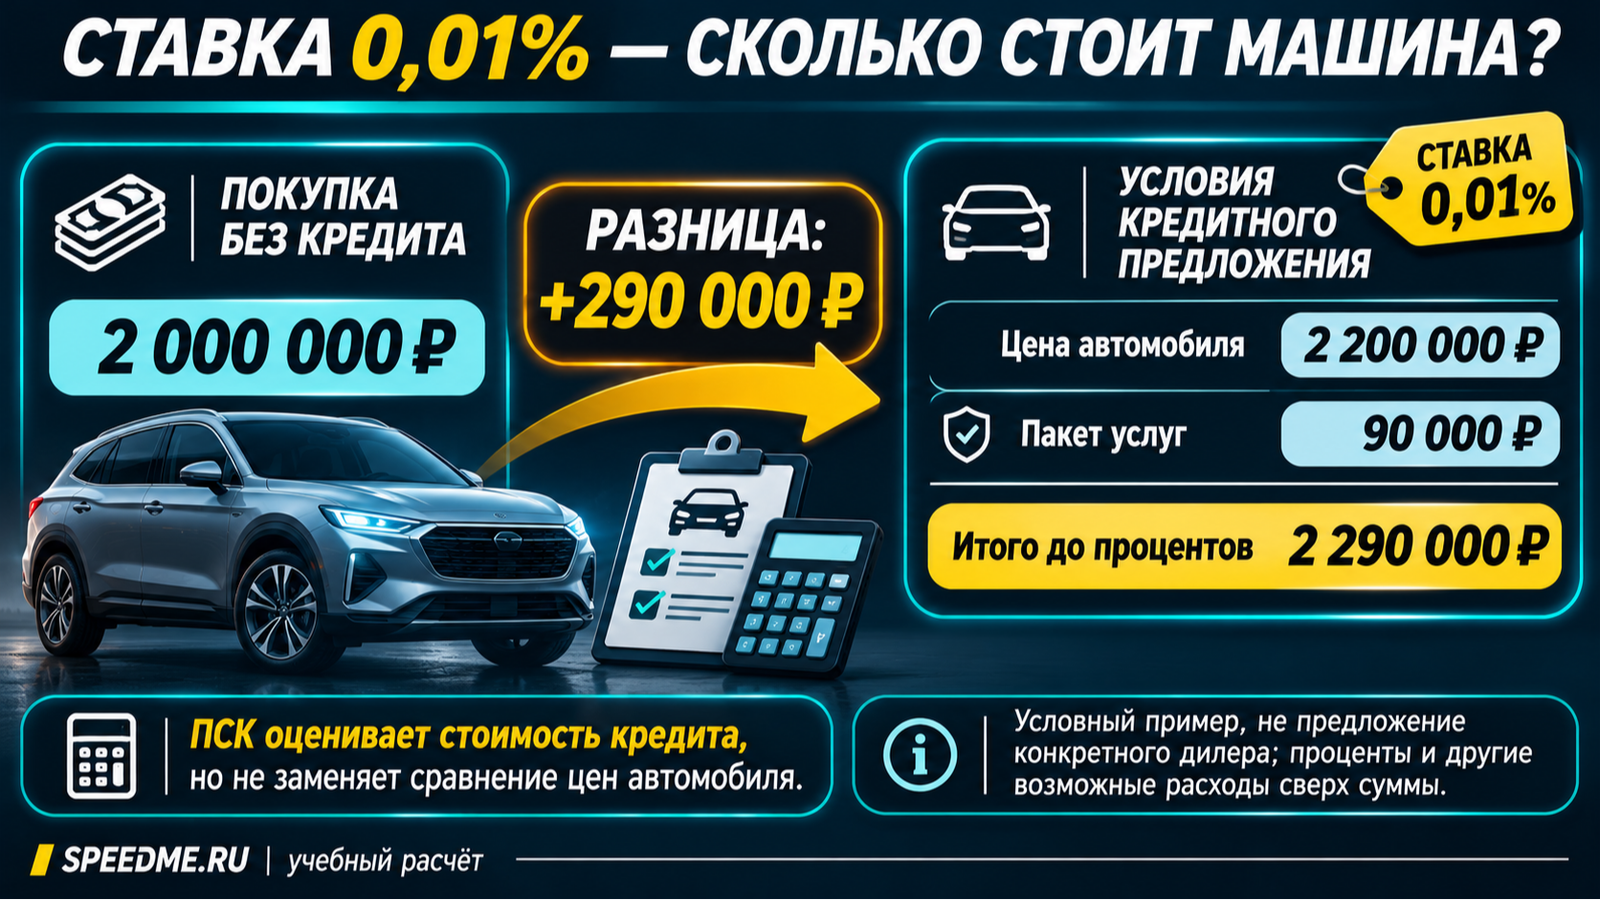
Ставка 0,01% годовых ещё не означает, что автомобиль обойдётся почти без переплаты. Как выяснили журналисты SPEEDME.RU, при условной цене 2 млн рублей без кредита тот же автомобиль в кредитном предложении может стоить 2,2 млн, а пакет дополнительных услуг — ещё 90 тысяч. Разница достигает 290 тысяч рублей до начисления процентов.
Это учебный расчёт, а не предложение конкретного дилера. Он показывает важное различие: полная стоимость кредита (ПСК) характеризует расходы по финансированию, но сама по себе не сравнивает цену покупки с альтернативным предложением без кредита.
В разъяснении Банка России указано, что в ПСК включаются платежи за дополнительные услуги, если они являются условием предоставления кредита или влияют на его параметры, с установленными законом исключениями. Стоимость самого автомобиля не становится кредитной переплатой только потому, что покупка финансируется банком.
Поэтому нужно запросить два письменных расчёта на одну комплектацию: без кредита и с кредитом. Во втором учитываются первоначальный взнос, все платежи по графику, дополнительные услуги и возможные скидки.
Практическое подтверждение существования специальных условий есть на рынке. SPEEDME ранее проверял кредит на UMO 8 под 0,01%: для ставки на 36 месяцев требовался взнос около 3,97 млн рублей, почти 70% цены машины.
Отдельная проблема — условия продавца. Роспотребнадзор предупреждает, что навязывание дополнительных платных услуг запрещено. Если цена автомобиля меняется исключительно из-за способа оплаты, законность такого условия также требует проверки.
В другом расчёте SPEEDME уже показывал, как затраты на финансирование могут многократно превысить скидку дилера.
Предложение под 0,01% действительно может быть выгодным. Подтвердит это только сравнение двух конечных сумм, а не рекламный процент.