Автокредиты растут, просрочка худеет: российские банкиры считают миллиарды
 © A. Krivonosov
ОКБ: портфель автокредитов в России вырос до 3,51 трлн рублей
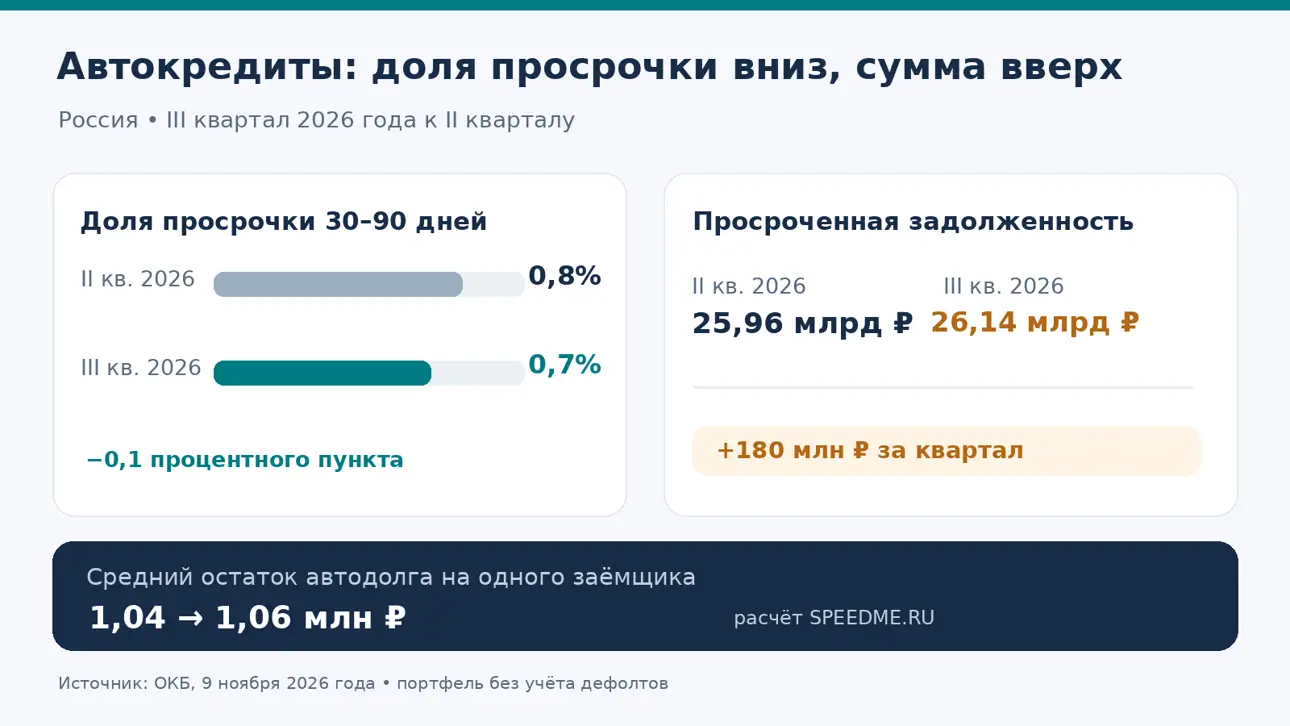
Снижение доли просрочки оказалось хорошей новостью только с одной стороны. По итогам III квартала 2026 года задолженность по автокредитам с задержкой платежей на 30–90 дней сократилась до 0,7% портфеля, однако в деньгах выросла на 180 млн рублей — до 26,14 млрд. Одновременно средний остаток автокредитного долга на одного российского заёмщика достиг 1,06 млн рублей.
Последняя цифра — собственный расчёт SPEEDME.RU на основании статистики Объединённого кредитного бюро. ОКБ оценило совокупный портфель без учёта дефолтов в 3,51 трлн рублей при 3,31 млн заёмщиков. Деление одной величины на другую даёт приблизительно 1,06 млн рублей на человека. Кварталом ранее получалось 1,04 млн.
За три месяца средний остаток увеличился примерно на 20 тысяч рублей. Причём сам портфель прибавил 4,8%, а количество людей с действующими автокредитами — 2,8%. Денежные обязательства растут быстрее клиентской базы.
В статистике просрочки действует похожая арифметика. Во II квартале проблемные платежи на срок 30–90 дней составляли 25,96 млрд рублей, в III квартале — 26,14 млрд. Но общий портфель за это время увеличился на 160 млрд рублей, поэтому относительная доля просрочки сократилась с 0,8 до 0,7%.
Именно здесь легко ошибиться при чтении отчёта. Процент относится к сумме задолженности, а не к количеству людей. Кроме того, ОКБ рассматривает просрочку 30–90 дней в портфеле без дефолтов, поэтому по приведённым данным нельзя установить ни общее число неплательщиков, ни весь объём проблемных автокредитов.
На более длинном горизонте ситуация выглядит лучше: год назад сумма такой просрочки достигала 29,39 млрд рублей, то есть за двенадцать месяцев она сократилась на 3,25 млрд.
Ещё один показатель касается уже всех обязательств автовладельцев. У 67% россиян с действующим автокредитом есть хотя бы один дополнительный розничный заём. Средняя совокупная задолженность таких клиентов по всем кредитным продуктам достигает 2,2 млн рублей. Эту величину нельзя считать средним автокредитом: в неё включены и другие долги.
Ранее SPEEDME.RU сравнивал суммы новых автокредитов: в августе средняя выдача достигала примерно 1,6 млн рублей. Нынешние 1,06 млн — другой показатель. Он отражает средний остаток задолженности в действующем портфеле, где часть платежей уже погашена.
Одновременно средний срок новых автокредитов приблизился к шести годам. При покупке автомобиля с заёмными средствами важно оценивать общую нагрузку по всем кредитам: снижение отдельного ежемесячного платежа за счёт увеличения срока договора не сокращает автоматически стоимость кредита.
Портфель ОКБ показывает размер непогашенных обязательств на определённую дату. Из его роста нельзя напрямую заключить, что банки стали чаще одобрять новые заявки или что заёмщики начали хуже платить. Для оценки этих изменений потребуются отдельные показатели выдач, отказов и просрочки по категориям клиентов.
Свежие материалы