Продажи машин растут, а дилеры уходят: что происходит с авторынком России
 © A. Krivonosov
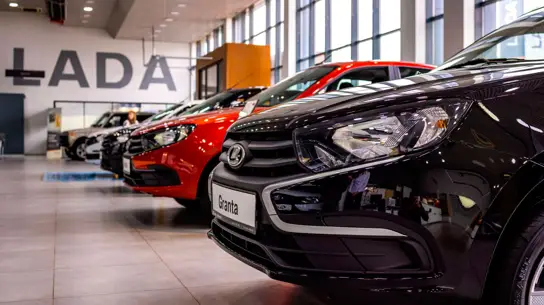
В России автодилеры закрываются быстрее, чем открываются
Российский автомобильный рынок в 2026 году столкнулся с необычной ситуацией: продажи новых машин растут, а число участников дилерского бизнеса сокращается. За январь–август было ликвидировано 1728 компаний и индивидуальных предпринимателей, связанных с торговлей автомобилями, тогда как зарегистрировано только 1222. Закрытий оказалось на 41,4% больше, чем открытий. Автоэксперт SPEEDME.RU Дмитрий Новиков, считает, что воспринимать эти цифры как исчезновение почти двух тысяч привычных автосалонов было бы ошибкой.
Закрытий действительно стало заметно больше
По данным «Контур.Фокуса», которые приводят российские СМИ, на начало сентября в стране насчитывалось 16 576 действующих компаний и ИП, зарегистрированных по соответствующему виду деятельности. Это почти на 3% меньше, чем в начале года. Из них 4845 приходится на индивидуальных предпринимателей, еще 11 731 — на юридические лица.
Для сравнения, за январь–август 2025 года появилось 1455 новых участников, а ликвидировано было 1481. Разница составляла всего 26 компаний, или 1,8%. Теперь разрыв вырос до 506.
Однако здесь есть важное уточнение. Статистика построена по ОКВЭД 45.11, который включает оптовую и розничную торговлю легковыми и легкими коммерческими автомобилями, в том числе через интернет. Поэтому 1728 ликвидаций — это не 1728 закрытых полноценных дилерских центров с шоурумами, сервисом и складом автомобилей. В выборку входят значительно более разные по масштабу предприятия и ИП. И именно это объясняет расхождение с другой статистикой.
Реальных автосалонов стало меньше совсем немного
Данные аналитического агентства «АВТОСТАТ» показывают более спокойную картину. На конец июля 2026 года в России работало 2939 физических дилерских центров против 2971 в начале года. Сокращение составило всего 32 точки, или немногим более 1%.
Одновременно количество дилерских контрактов с автомобильными брендами выросло на 219 и достигло 4788. В среднем на один дилерский центр сейчас приходится примерно 1,63 контракта.
Получается парадокс только на первый взгляд: отдельных площадок становится немного меньше, но каждая из них может работать сразу с несколькими марками. Один и тот же объект получает новые вывески и контракты вместо строительства нового автосалона с нуля.
Еще в середине июля «АВТОСТАТ» отмечал, что за год количество дилерских контрактов выросло сразу на 10% — с 4347 до 4788. Особенно быстро увеличивалась доля соглашений с российскими марками: она превысила 30%.
При этом сами автомобили продаются лучше
Массовое сокращение бизнеса сложно объяснить одним падением автомобильного рынка. За восемь месяцев 2026 года россияне приобрели 845 тыс. новых легковых машин, что на 9,3% больше результата января–августа прошлого года.
Правда, восстановление идет неравномерно. В августе рынок уже оказался на 6,5% ниже августа 2025 года. Поэтому говорить о полностью вернувшемся устойчивом спросе пока преждевременно.
«Но даже рост количества проданных автомобилей сам по себе не гарантирует дилеру прибыль: продать машину и хорошо заработать на ней — далеко не одно и то же», — отмечает эксперт Новиков.
Ассоциация «Российские автомобильные дилеры» оценивала прибыльность этого бизнеса примерно в 4–5%. Участники рынка неоднократно указывали, что дилер вынужден оплачивать здания, персонал, содержание сервиса, рекламу и, главное, огромные запасы автомобилей. Если машины долго стоят на площадке и куплены с использованием заемного финансирования, стоимость денег способна быстро съесть небольшую торговую маржу.
Проблемы хорошо проявились еще в 2025 году. Участники рынка рассказывали «АВТОСТАТу», что первая половина прошлого года для большинства дилеров оказалась убыточной: склады были переполнены, покупательская активность снизилась, а стоимость финансирования оставалась высокой. Часть потерь удалось компенсировать позднее, однако 2026 год отрасль снова начала в сложных условиях.
Ставка снизилась, но деньги все еще дорогие
Ситуация постепенно меняется. По состоянию на 23 сентября ключевая ставка Банка России составляет 14% годовых. Это уже заметно ниже прежних пиков, однако для капиталоемкого дилерского бизнеса такой уровень по-прежнему означает высокую цену оборотного капитала. Банк России 11 сентября сохранил ставку на отметке 14%.
Автокредитование тоже восстанавливается, но до прежних объемов ему далеко. По данным НБКИ, в январе–июле банки выдали автокредитов на 968,8 млрд рублей. Это на 35,6% больше, чем годом ранее, однако на 32,3% меньше результата аналогичного периода 2024 года. НБКИ среди причин такого отставания называет рост ставок, изменение условий рынка и ужесточение денежно-кредитной политики.
Поэтому нынешний рост продаж происходит в условиях, когда финансирование и для покупателя, и для самого дилера остается значительно более дорогим, чем несколько лет назад.
Китайская экспансия оставила слишком много вывесок
Вторая причина нынешней перестройки появилась после 2022 года. Китайские производители быстро занимали освободившиеся дилерские площадки и расширяли сети. Количество брендов и салонов росло быстрее, чем способность рынка обеспечивать всем участникам достаточный объем продаж.
Коррекция уже началась. Согласно исследованию «Газпромбанк Автолизинга» и «АвтоБизнесРевю», за 2025 год китайские марки открыли в России 459 шоурумов, но одновременно закрыли 643. В итоге их сеть уменьшилась на 184 точки — до 2599 салонов.
Для дилера контракт с малоизвестной маркой имеет смысл только тогда, когда продажи способны оплатить шоурум, персонал, рекламу, склад и выполнение требований производителя. Когда на одном рынке одновременно присутствуют десятки близких по цене и характеристикам китайских кроссоверов, слабые франшизы постепенно становятся экономически невыгодными.
Отсюда и нынешний «естественный отбор»: дилеры оставляют более востребованные направления, объединяют марки на одной площадке или передают освободившиеся площади другим брендам.
Иногда «закрытие» вообще означает смену вывески
Дополнительную путаницу создает быстрое переформатирование российского автомобильного рынка.
Хороший пример — Jeland. Российский «АГР Холдинг» и китайская Defetoo запустили новый бренд с локальным производством в Санкт-Петербурге. Весной дилерам объявили о постепенном переходе части моделей Jaecoo и Omoda петербургской сборки под марку Jeland. При этом речь идет именно о локализованной линейке: сами глобальные бренды Omoda и Jaecoo от этого автоматически не исчезают.
«Одновременно российский рынок получает другие новые названия. В 2026 году началось развитие премиального бренда ESTEO, автомобили которого производятся на предприятиях АГР. В сентябре активное развитие дилерской сети продолжил Tenet Plus», — напоминает эксперт Новиков.
В результате закрытие одного юридического лица, прекращение договора со старой маркой или снятие старой вывески далеко не всегда означает, что здание автосалона опустеет. На его месте может появиться другой бренд — иногда с тем же собственником, сотрудниками и сервисной инфраструктурой.
ИП и большой дилерский холдинг — совершенно разные бизнесы
Еще одна причина осторожно относиться к цифре 16,6 тыс. участников рынка заключается в высокой доле ИП — почти 30%.
Небольшой продавец автомобилей может работать без огромного шоурума, официального сервиса и склада на десятки или сотни машин. У крупного официального дилера совсем другая экономика: производитель требует определенного оформления центра, оборудования, обученного персонала, тестовых автомобилей, сервиса, запасных частей и соблюдения корпоративных стандартов.
Поэтому ликвидация небольшого ИП и закрытие большого официального дилерского центра формально могут попасть в одну статистику, хотя последствия для рынка несопоставимы.
Российский дилерский рынок становится более концентрированным
Совокупные данные показывают не столько исчезновение автомобильной торговли, сколько смену ее структуры. Юридических участников становится меньше, физических дилерских центров — немного меньше, зато брендовых контрактов на одну площадку становится больше.
Такая модель дает преимущество крупным группам. Они способны разместить несколько марок на существующих площадях, перераспределять персонал, развивать сервис и продажу машин с пробегом, договариваться с дистрибьюторами и дешевле привлекать финансирование. Для небольшого монобрендового дилера с высокой долговой нагрузкой те же условия значительно опаснее.
Поэтому дальнейшая консолидация выглядит закономерным продолжением уже происходящего процесса. Слабые или неудачно выбранные франшизы будут уходить, а востребованные контракты и освободившиеся площадки смогут переходить к более крупным участникам.
По мнению автоэксперта Дмитрия Новикова, цифра в 1728 ликвидаций здесь говорит прежде всего не о том, что по всей России массово заколачивают двери автосалонов; она показывает, насколько быстро автобизнес избавляется от структур и моделей работы, которые перестали выдерживать высокую стоимость денег, небольшую маржу и жесткую конкуренцию.
Методика SPEEDME.RU: редакция сверила опубликованную статистику «Контур.Фокуса» по компаниям и ИП с ОКВЭД 45.11 с данными «АВТОСТАТа» о продажах, физических дилерских центрах и дилерских контрактах, информацией Банка России о ключевой ставке, НБКИ об автокредитовании, РОАД о рентабельности бизнеса, а также опубликованными данными о развитии сетей и новых автомобильных брендов. Цифры по юридическим лицам и ИП не приравнивались к количеству физических автосалонов.
Свежие материалы